

La inteligencia artificial ha modificado la manera en que los consumidores buscan información, comparan productos y descubren marcas. En lugar de consultar una lista de enlaces, los usuarios ya reciben respuestas elaboradas por asistentes como ChatGPT, Gemini o Perplexity, que seleccionan información de distintas fuentes y, en ocasiones, recomiendan directamente empresas o productos. Para las marcas, esto plantea un nuevo desafío y son conscientes de esta transformación, pero todavía existe una distancia considerable entre reconocer su importancia y desarrollar una estrategia para abordarla.
Según el estudio “State of GEO 2026”, presentado por WPP -a través de The Cocktail- y la Asociación de Marketing de España, el 65% de los profesionales consultados consideran que la búsqueda con inteligencia artificial tendrá un impacto alto o transformador durante los próximos tres años. Sin embargo, únicamente el 40% de las organizaciones cuentan con una estrategia formal de GEO, con objetivos y una hoja de ruta definida.
*Nota editorial: El informe examina el grado de adopción del Generative Engine Optimization (GEO) y las prácticas con las que las empresas intentan mejorar su presencia en los motores de respuesta generativa, incluyendo las respuestas de 36 casos completos y cualificados. El 51% de los participantes deciden o aprueban directamente iniciativas, el 63% pertenecen a organizaciones que facturan más de 50 millones de euros y el 74% trabajan en negocios B2B o mixtos.
La investigación revela un mercado que comienza a movilizar recursos, modificar sus contenidos y desarrollar sistemas de medición, aunque todavía depende en gran medida de los equipos, presupuestos y metodologías del SEO tradicional.
El conocimiento del GEO está relativamente extendido entre los perfiles especializados. El 83% de los encuestados aseguran conocer el concepto y saber explicar en qué consiste, y en el 58% de las organizaciones ya se ha debatido formalmente en el comité de dirección o se ha establecido un mandato específico.
El 69% de las organizaciones entienden el GEO como una extensión del SEO
No obstante, la familiaridad con el término no implica necesariamente una comprensión diferenciada de la disciplina. El 69% de las organizaciones entienden el GEO como una extensión del SEO, mientras que únicamente el 14% lo consideran una disciplina nueva, con reglas y equipos propios.
Esta interpretación condiciona su desarrollo: las empresas incorporan la visibilidad en inteligencia artificial a sus estructuras existentes, aunque las respuestas generativas introducen variables que van más allá del posicionamiento tradicional, como la presencia en fuentes externas, la reputación de marca o la precisión de la información que los asistentes ofrecen sobre una compañía.
También resulta significativo qué está impulsando el interés empresarial. Lejos de responder exclusivamente a una voluntad de innovación, el principal detonante es la caída o el estancamiento del tráfico orgánico, señalado por el 46% de los participantes. Le siguen la información difundida en prensa y eventos especializados (37%), la presión o el interés de la dirección (34%), las recomendaciones de agencias y consultoras (31%) y el hecho de que los competidores ya estén trabajando en este ámbito (29%). Es decir, para muchas organizaciones, el GEO está apareciendo primero como respuesta a un problema de rendimiento del SEO y solo después como una oportunidad para replantear su visibilidad digital.
La diferencia entre conocimiento y preparación también se aprecia en la madurez declarada. Aunque el 40% afirman estar avanzando con procesos y objetivos claros, otro 29% reconocen encontrarse en una fase inicial, con acciones puntuales todavía sin sistematizar. Un 17% no han comenzado a trabajar en GEO, el 54% utilizan el presupuesto de SEO y solo el 11% disponen de un equipo específico
Por otro lado, la estructura de inversión y responsabilidades confirma hasta qué punto el GEO sigue dependiendo de los recursos destinados al posicionamiento orgánico.
El 54% de las organizaciones financian estas iniciativas dentro del presupuesto de SEO, sin una partida diferenciada. Un 26% disponen de presupuesto propio y el 20% no cuentan con recursos económicos dedicados.
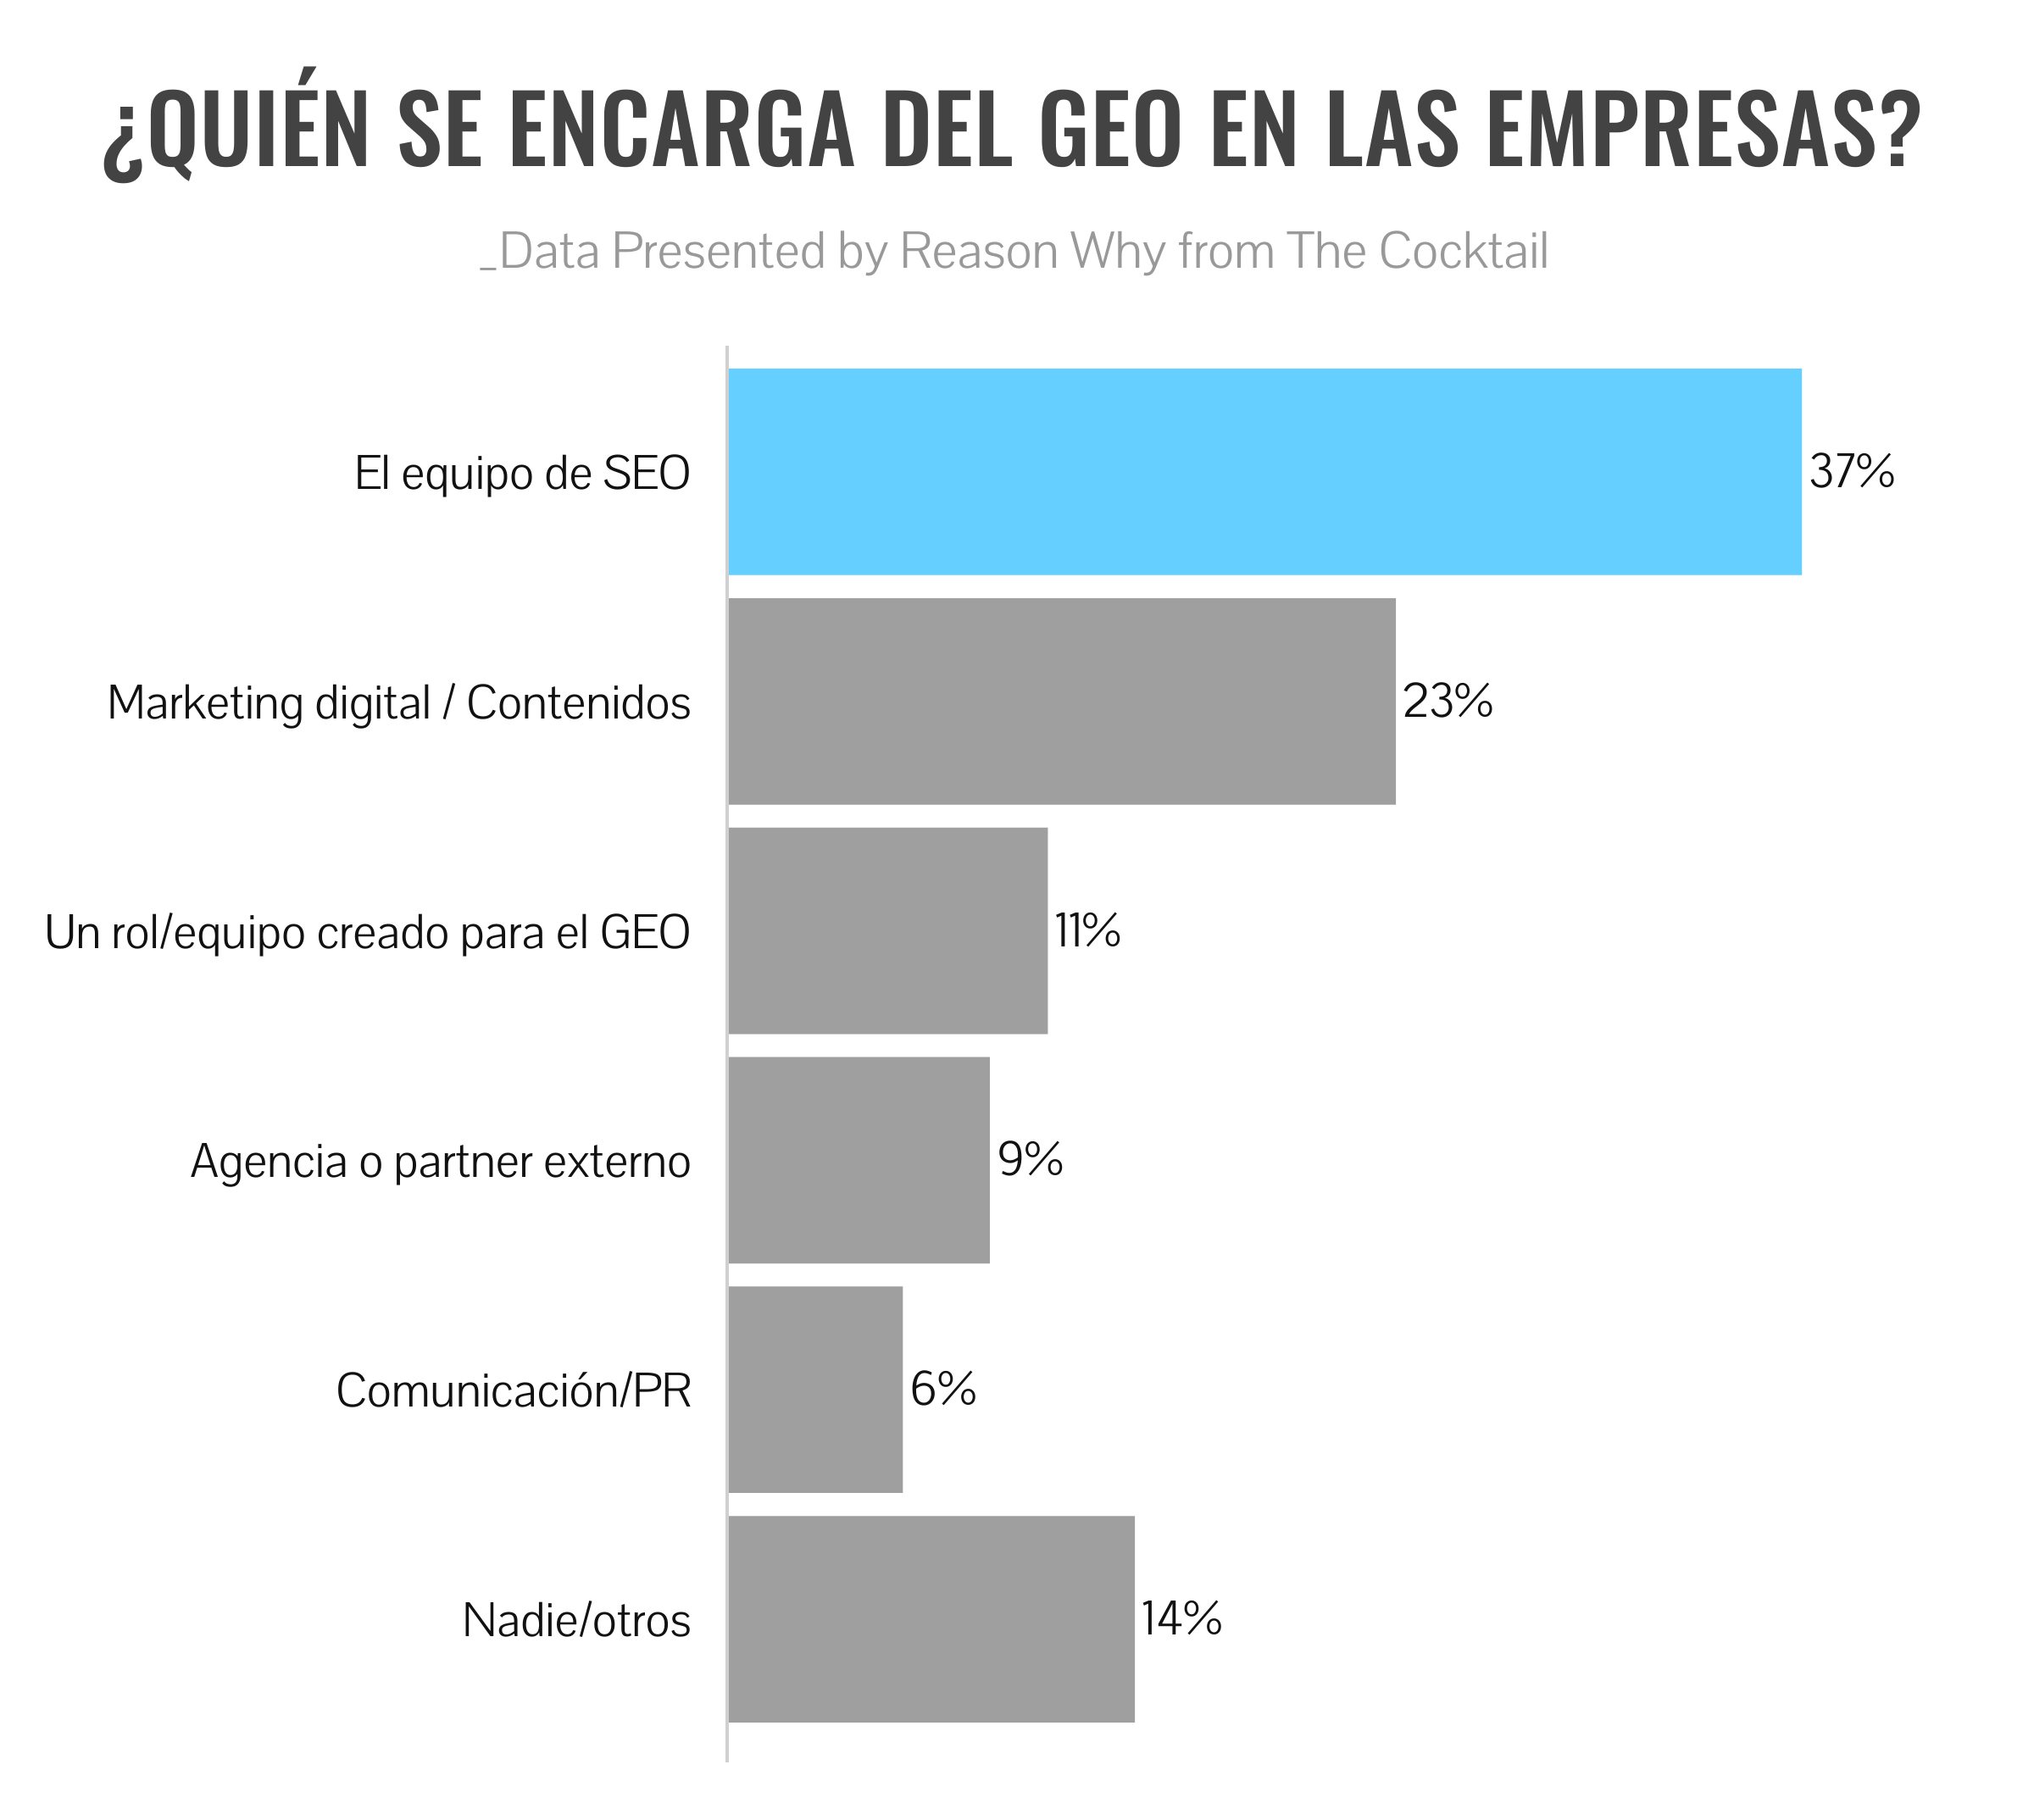
En cuanto a la responsabilidad interna, el equipo de SEO lidera el GEO en el 37% de los casos, seguido de Marketing Digital y Contenidos (23%). Solo el 11% han creado un puesto o equipo específicamente dedicado a esta actividad. Las agencias o colaboradores externos asumen esa función en el 9% de las organizaciones, mientras que Comunicación y Relaciones Públicas lo hace únicamente en el 6%. Además, el 40% de las empresas disponen de una sola persona dedicada al GEO a tiempo parcial y el 37% coordinan las distintas áreas de forma puntual, sin un proceso establecido.
La inversión externa también se mantiene en niveles relativamente modestos. El 29% no destinan presupuesto a proveedores especializados y otro 40% invierten menos de 25.000 euros anuales. Solo el 12% superan los 100.000 euros. Estas cifras reflejan una disciplina que ya ha entrado en las agendas empresariales, pero que todavía no dispone, en la mayoría de los casos, de una estructura organizativa propia.
Las marcas descuidan lo que la IA encuentra fuera de sus webs
Una de las principales conclusiones del informe es el desequilibrio entre el trabajo que las marcas realizan sobre sus canales propios y la atención que prestan a las fuentes externas. El 63% de las organizaciones ya adaptan sus contenidos web para facilitar su comprensión por los modelos de lenguaje, el 60% utilizan datos estructurados y el 57% trabajan la consistencia de la información de marca.
Sin embargo, solo el 40% desarrollan acciones sobre fuentes externas, como medios de comunicación, Wikipedia, reseñas o foros. Y el porcentaje desciende al 29% cuando se pregunta específicamente por iniciativas de prensa y relaciones públicas orientadas a conseguir que la inteligencia artificial cite a la marca como fuente. Esta diferencia resulta relevante porque las respuestas de los asistentes no se construyen únicamente a partir de la información publicada en las páginas corporativas.
Paulino Matas, Head of GEO en The Cocktail, señala que entre el 70% y el 80% de las fuentes utilizadas por la inteligencia artificial para elaborar sus respuestas proceden de terceros. “La manera en la que hablamos de nuestra marca en nuestra web tiene que estar totalmente alineada con cómo hablan de nosotros los demás: cuando hay desalineamiento, la IA directamente no te menciona”, explica.
Las relaciones públicas, la comunicación corporativa y la reputación digital adquieren una dimensión adicional
En este contexto, las relaciones públicas, la comunicación corporativa y la reputación digital adquieren una dimensión adicional. Y es que se debe llegar a las audiencias a través de los medios y formar parte de las fuentes que los sistemas de inteligencia artificial consultan para construir sus respuestas.
Alberto Barreiro, Director de Transformación Creativa en The Cocktail, resumie este cambio: “En la IA no basta con optimizar: compites por ser la respuesta que el modelo recomienda. Y eso depende de tu relevancia y de tu reputación, algo que no se puede trucar con cuatro herramientas, sino que hay que cultivar en el tiempo”.
La investigación identifica otra oportunidad poco aprovechada: el 61% de las organizaciones no utilizan sus datos propios de clientes para mejorar cómo la inteligencia artificial encuentra y recomienda sus marcas. De ellas, un 33% disponen de esos datos, pero no los emplean con esta finalidad, mientras que un 28% consideran que no cuentan con información relevante para hacerlo.
Y la medición constituye otro de los grandes desafíos del GEO. El estudio señala que el 60% de las organizaciones realizan un seguimiento periódico de su presencia en asistentes de inteligencia artificial, bien mediante herramientas específicas o a través de informes continuos. No obstante, los indicadores utilizados se concentran principalmente en la visibilidad. El 71% miden las citas de sus contenidos como fuente, el 68% analizan las menciones de marca y el 57% evalúan la veracidad o el sentimiento de las respuestas. En cambio, solo el 36% utilizan indicadores de ventas o captación de clientes potenciales.
ChatGPT es el asistente más monitorizado, con un 82% de menciones entre las empresas que realizan seguimiento, seguido de Google AI Overviews y AI Mode (68%), Gemini (64%), Perplexity (57%), Claude (57%) y Copilot (43%).
Además, el informe revela que solo el 40% de las organizaciones identifican sistemáticamente en su analítica web las visitas procedentes de asistentes de IA. Otro 37% reconocen algunas de ellas, pero sin un procedimiento establecido, y el 23% no pueden identificarlas.
Noticias Relacionadas
Del funnel a las respuestas: cómo la IA está cambiando la visibilidad de las marcas
{"id":29084,"titular":"Del funnel a las respuestas: cómo la IA está cambiando la visibilidad de las marcas","prefijo":null,"slug":null,"image":"https://www.reasonwhy.es/media/cache/noticia_relacionada/media/library/laberinto-respuestas.jpg","path":"/actualidad/funnel-respuestas-inteligencia-artificial-cambiando-visibilidad-marcas-evento-aibc-2026"}El impacto real del GEO en el negocio
Entre las empresas que aplican prácticas GEO, el 52% aseguran haber mejorado su visibilidad en las respuestas generativas, pero únicamente el 19% han observado un incremento del tráfico y solo el 3% han conseguido cuantificar un impacto real en el negocio. Además, el 26% aplican acciones sin medir si están funcionando.
Esto plantea una paradoja para los responsables de marketing: las compañías están invirtiendo en un canal cuya influencia sobre las decisiones de compra puede producirse antes de que el consumidor visite una web y, por tanto, fuera del alcance de buena parte de las herramientas de atribución tradicionales.
El informe también recoge las preocupaciones de los profesionales ante el avance de la búsqueda generativa. Más allá de la posible pérdida de tráfico, aparece una inquietud relacionada directamente con la influencia de las marcas sobre las decisiones de compra, que es quedar excluidas de las opciones que recomienda un asistente de inteligencia artificial.
En los buscadores tradicionales, una compañía puede analizar sus posiciones, optimizar sus páginas y trabajar para atraer visitas. Pero en las interfaces conversacionales, una parte del proceso de evaluación puede desarrollarse dentro de la propia respuesta, sin que el usuario acceda a las fuentes originales.
El control sobre la narrativa comercial deja de depender exclusivamente de los contenidos que la marca publica
Las empresas temen, por tanto, seguir obteniendo buenos resultados de posicionamiento orgánico y, al mismo tiempo, perder relevancia en la selección inicial de productos o proveedores que realiza el consumidor.
A ello se suma la posibilidad de que los asistentes reproduzcan información incorrecta, desactualizada o procedente de fuentes poco fiables. El control sobre la narrativa comercial deja de depender exclusivamente de los contenidos que la marca publica y pasa a estar condicionado por cómo los sistemas interpretan y combinan información de diferentes procedencias.
Esta preocupación adquiere mayor importancia a la luz de otra investigación presentada durante la jornada y que tiene el siguiente dato como conclusión fundamental:seis de cada diez conversaciones, es la IA quien introduce la marca.
El área de Insights de The Cocktail analizó 22.204 conversaciones reales con asistentes de inteligencia artificial, correspondientes a 491 personas de un panel de Netquest, recogidas entre junio y septiembre de 2026. Una de sus conclusiones es especialmente significativa para los anunciantes porque en seis de cada diez sesiones en las que aparece una marca, es la propia inteligencia artificial quien la introduce en la conversación, y no el usuario.
El dato ilustra una diferencia fundamental respecto a las búsquedas de marca tradicionales. El consumidor no siempre llega al asistente con una empresa concreta en mente. En muchas ocasiones plantea una necesidad, solicita información o busca resolver un problema, y es el sistema quien incorpora determinadas marcas a su respuesta.
El análisis también señala que el 55% de las conversaciones se orientan a resolver dudas o aprender, mientras que una de cada cuatro abordan cuestiones relacionadas con la compra en algún momento. Por tanto, la influencia comercial de los asistentes no se limita a las consultas explícitamente transaccionales. También puede producirse durante las fases de descubrimiento, información y consideración, cuando el usuario todavía está definiendo qué necesita o qué alternativas existen.
La falta de presupuesto y conocimiento frenan el desarrollo del GEO
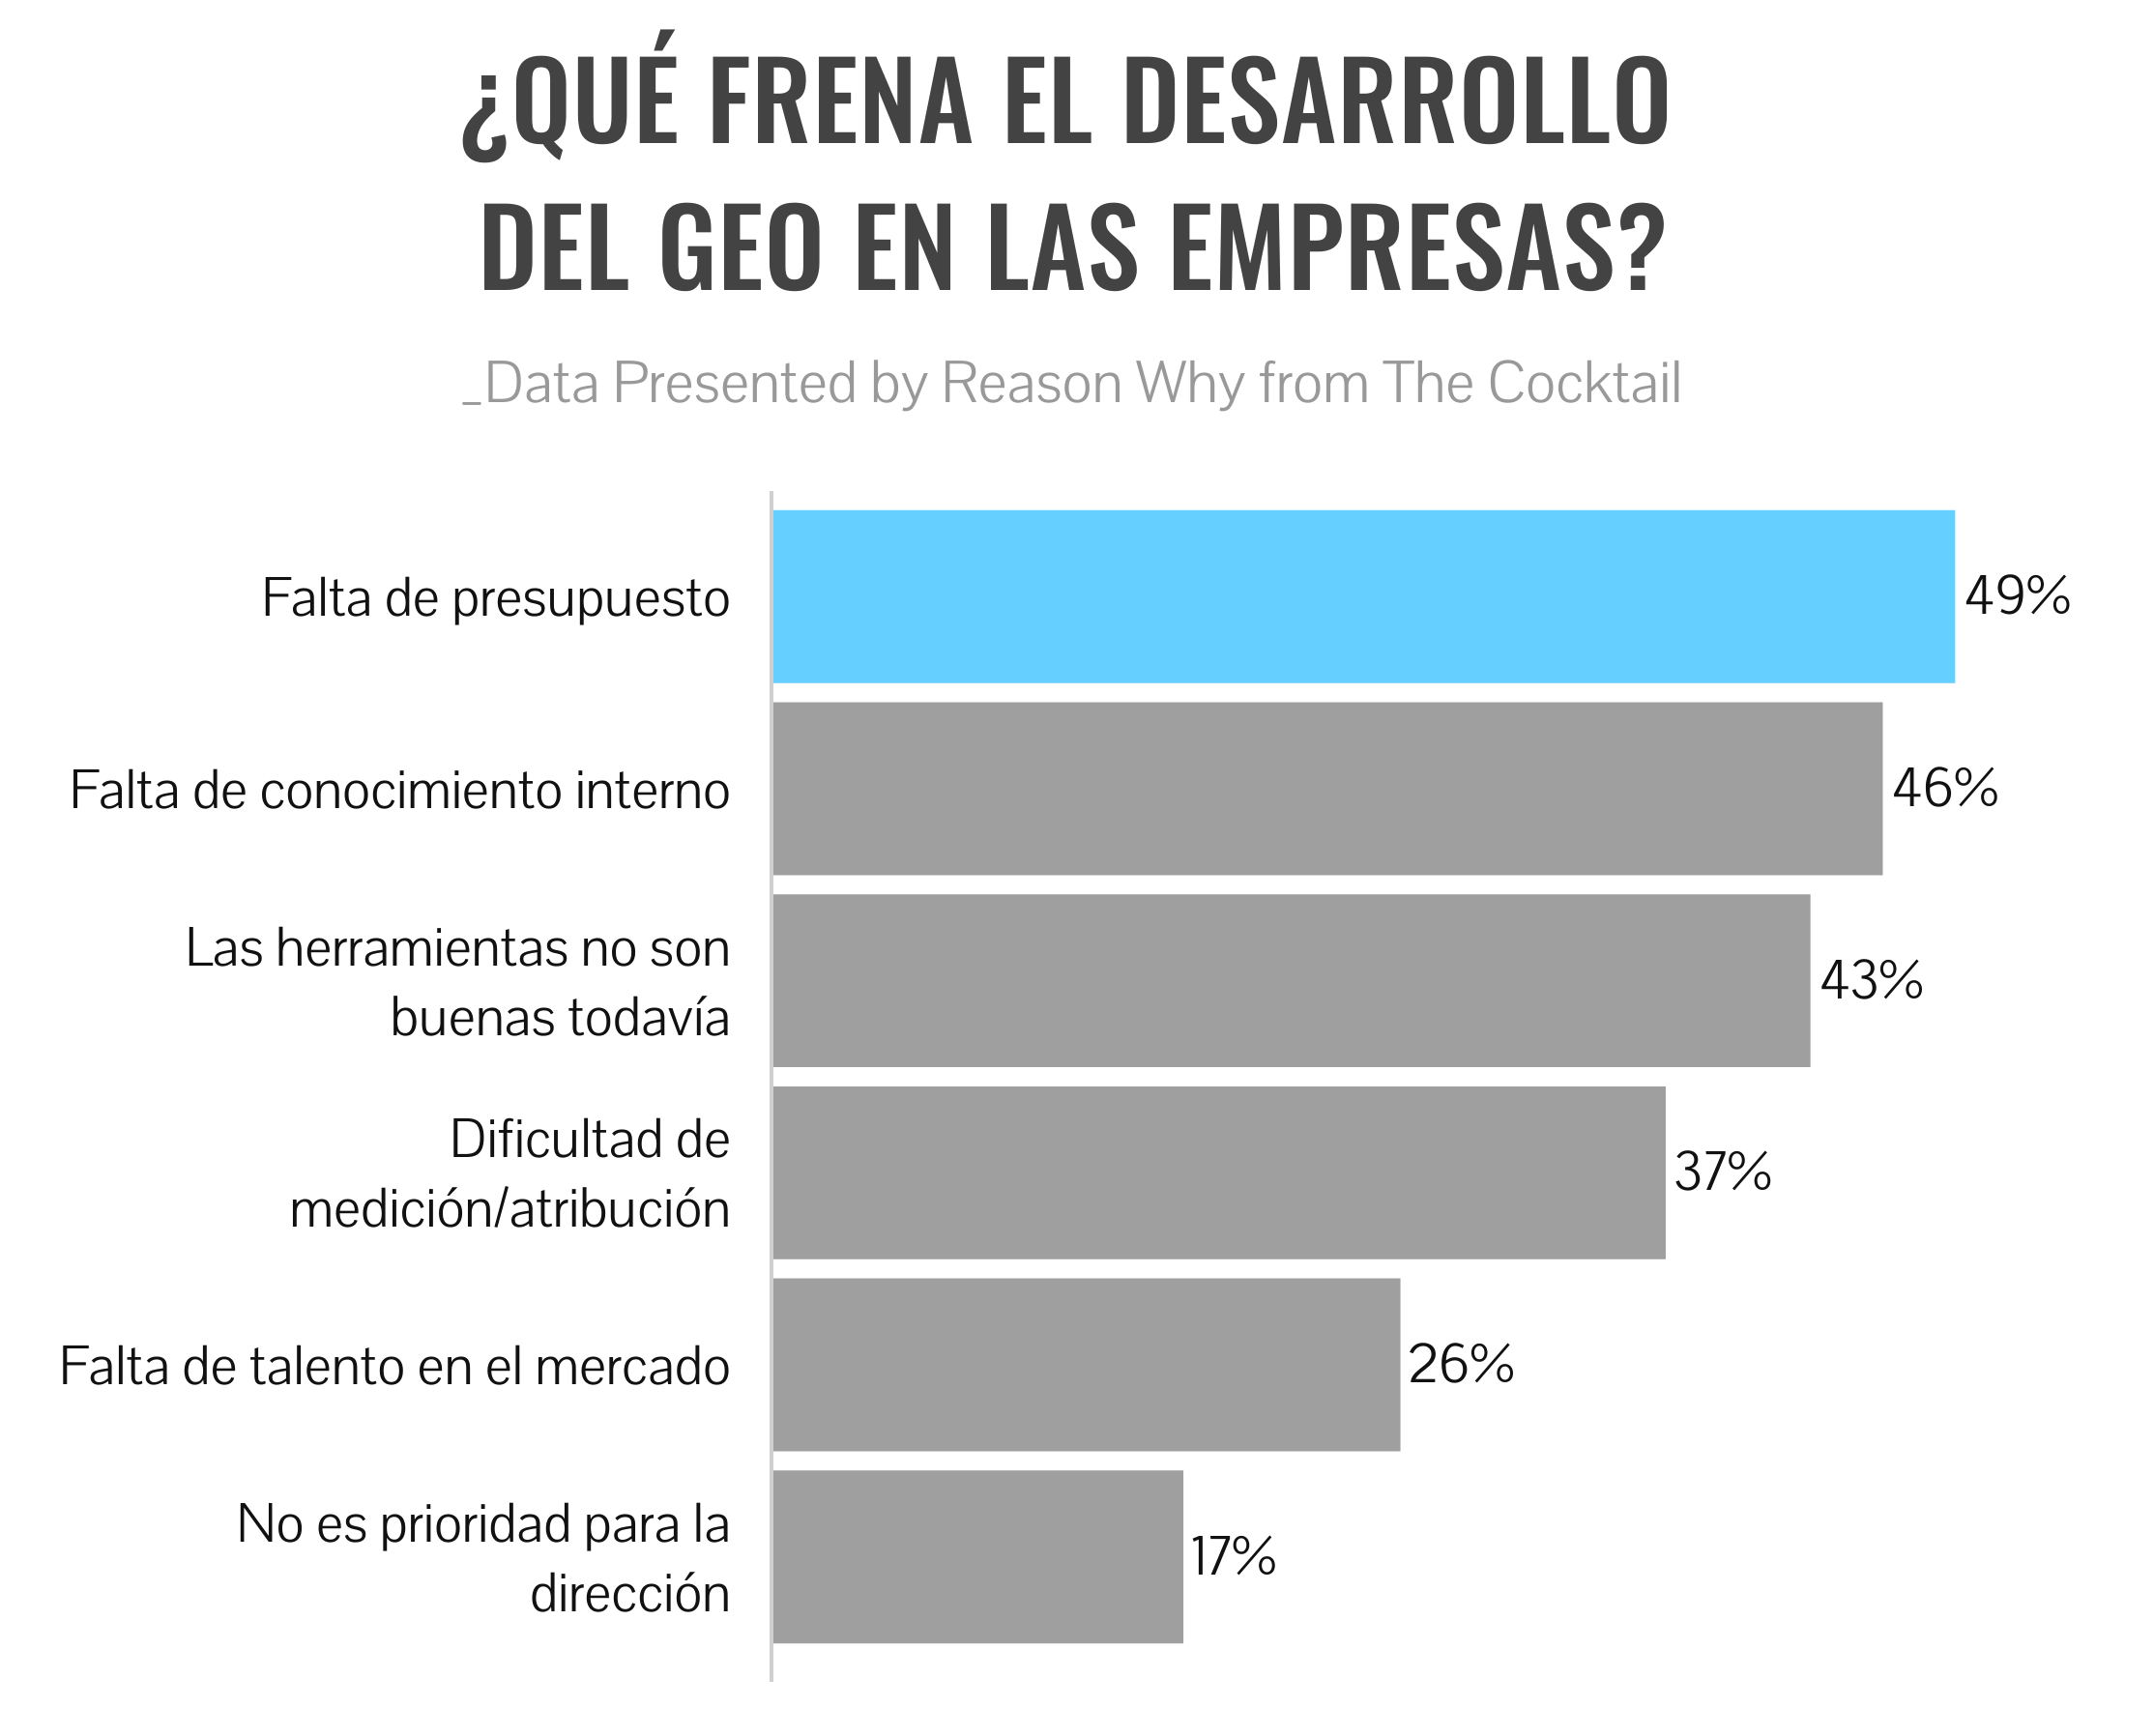
A pesar del interés creciente, las empresas identifican obstáculos importantes para avanzar. La falta de presupuesto es la barrera más mencionada, por el 49% de los encuestados, seguida de la insuficiencia de conocimiento interno (46%) y la percepción de que las herramientas disponibles todavía no están suficientemente desarrolladas (43%). También aparecen las dificultades para medir los resultados y atribuirlos al negocio (37%), la escasez de talento especializado (26%) y la falta de prioridad por parte de la dirección (17%).
Así, las organizaciones necesitan desarrollar nuevas capacidades y mecanismos de coordinación entre áreas que tradicionalmente han trabajado con objetivos diferentes. La integración de SEO, contenidos, comunicación, relaciones públicas, datos y analítica resulta especialmente relevante en una disciplina que combina elementos técnicos con factores de reputación y autoridad informativa.
De hecho, aunque el 71% de las empresas ya han modificado su estrategia de contenidos como consecuencia de la búsqueda con inteligencia artificial -un 40% parcialmente y un 31% mediante un rediseño completo-, los cambios organizativos avanzan a menor velocidad. También existe una diferencia entre la utilización individual de herramientas de IA y su integración en los procesos de trabajo. El 39% de los equipos las utilizan sin pautas comunes, mientras que solo el 14% cuentan con flujos definidos en los que la inteligencia artificial desempeña una función específica bajo supervisión humana.
Pese a las dificultades para medir resultados comerciales, las expectativas de inversión apuntan a un crecimiento de la actividad. El 60% de las organizaciones consultadas prevén incrementar su presupuesto de GEO en 2027. Un 17% anticipan aumentos de hasta el 50%, el 34% esperan incrementos de entre el 50% y el 100%, y el 9% contemplan duplicar o superar su inversión actual.
Por otra parte, el 23% prevén mantener sus recursos, el 3% reducirlos y el 14% todavía no han tomado una decisión.
Esta intención de inversión se produce incluso cuando la rentabilidad del GEO sigue siendo difícil de demostrar. El 60% consideran que el esfuerzo realizado está mereciendo la inversión, aunque la mayoría de ellos reconocen que los resultados todavía son moderados. Un 34% creen que es pronto para valorarlos y solo el 6% consideran que no compensa.
El reto para los próximos años será pasar de medir menciones y citas a comprender cómo influye la presencia en las respuestas generativas sobre la consideración de marca, la captación de clientes y las ventas.
Más info.: State of GEO 2026

